

Dans un bail commercial, la TVA sur le loyer commercial n’est due que si le bailleur a opté pour la TVA (article 260, 2° du code général des impôts) ou si le local est aménagé : la location de locaux nus est en principe exonérée. Les charges, impôts et taxes refacturés au locataire doivent figurer dans un inventaire précis et limitatif annexé au bail (article L145-40-2 du code de commerce), et certaines dépenses, comme les grosses réparations ou les honoraires de gestion du bailleur, ne peuvent jamais lui être imputées (article R145-35).
Charges locatives d’un bail commercial : qui paie quoi ?
Le bail fixe la répartition, mais dans un cadre imposé par la loi Pinel du 18 juin 2014. L’article L145-40-2 du code de commerce exige que tout bail comporte « un inventaire précis et limitatif des catégories de charges, impôts, taxes et redevances » liés au bail, avec leur répartition entre le bailleur et le locataire. Une charge qui n’apparaît pas dans cet inventaire ne peut pas être réclamée au locataire.
Le même article impose au bailleur d’informer le locataire, en cours de bail, de toute nouvelle charge, impôt, taxe ou redevance. Il doit aussi lui communiquer, à la signature puis tous les trois ans :
- un état prévisionnel des travaux envisagés pour les trois années suivantes, avec un budget prévisionnel ;
- un état récapitulatif des travaux réalisés au cours des trois années précédentes, avec leur coût.
Dans un immeuble partagé entre plusieurs locataires, le bail doit préciser la répartition des charges ou du coût des travaux entre eux, en fonction de la surface exploitée, et les impôts imputés doivent correspondre « strictement au local occupé par chaque locataire » et à sa quote-part des parties communes.
Quelles charges ne peuvent pas être refacturées au locataire ?
L’article R145-35 du code de commerce, créé par le décret n° 2014-1317 du 3 novembre 2014, liste cinq catégories de dépenses qui « ne peuvent être imputés au locataire ». Il s’applique aux baux conclus ou renouvelés à compter de la publication de ce décret (5 novembre 2014).
| Article R145-35 | Ce qui reste à la charge du bailleur |
|---|---|
| 1° | Les grosses réparations au sens de l’article 606 du code civil, et les honoraires liés à leur réalisation |
| 2° | Les travaux de remise en état liés à la vétusté ou de mise en conformité, lorsqu’ils relèvent des grosses réparations |
| 3° | Les impôts, taxes et redevances dont le bailleur est le redevable légal, sauf la taxe foncière et ses taxes additionnelles, et sauf les impôts liés à l’usage du local ou à un service dont le locataire profite |
| 4° | Les honoraires du bailleur liés à la gestion des loyers du local ou de l’immeuble |
| 5° | Dans un ensemble immobilier, les charges et travaux relatifs aux locaux vacants ou imputables à d’autres locataires |
Les travaux d’embellissement dont le montant dépasse le coût d’un remplacement à l’identique ne sont pas couverts par les points 1° et 2° : ils peuvent donc être mis à la charge du locataire si le bail le prévoit. Une clause contraire à ces règles peut être contestée : en cas de doute, faites relire l’inventaire avant de signer.
La taxe foncière peut-elle être refacturée au locataire ?
Oui, si le bail le prévoit dans son inventaire. Le propriétaire reste le redevable de la taxe foncière auprès de l’administration, mais l’article R145-35, 3° l’exclut expressément de la liste des impôts non imputables, avec ses taxes additionnelles. En pratique, le bailleur la paie puis la refacture, souvent au prorata de la surface louée dans un immeuble partagé.
La cotisation foncière des entreprises (CFE) relève d’une autre logique : c’est un impôt de l’entreprise elle-même, pas une charge du bail. Son mode de calcul et l’effet de l’adresse du siège sont détaillés dans notre article sur la CFE et l’adresse du siège social.
Comment se passe la régularisation annuelle des charges ?
Le locataire paie le plus souvent des provisions sur charges avec son loyer, puis le bailleur fait les comptes une fois par an. L’article R145-36 lui impose d’adresser un état récapitulatif annuel, incluant la liquidation et la régularisation des comptes de charges, au plus tard le 30 septembre de l’année suivant celle au titre de laquelle il est établi. Dans un immeuble en copropriété, le délai est de trois mois après la reddition des charges de copropriété.
- Le locataire peut demander tout document justifiant les montants réclamés (art. R145-36).
- Les états de travaux triennaux sont communiqués dans les deux mois suivant chaque échéance triennale (art. R145-37).
- À la sortie, les sommes restant dues peuvent être imputées sur le dépôt de garantie, si elles sont justifiées : voir notre article sur le dépôt de garantie d’un bail commercial.
TVA sur un loyer commercial : quand le loyer est-il soumis à la TVA ?
La réponse dépend de l’état du local. Selon le BOFiP (BOI-TVA-CHAMP-50-10), « les locations de locaux nus sont en principe exonérées de TVA » (article 261 D, 2° du CGI), mais le bailleur peut choisir de les y soumettre. Les locaux pourvus d’un mobilier ou d’un agencement professionnel, eux, entrent de plein droit dans le champ de la TVA.
| Situation du local | TVA sur le loyer | Base |
|---|---|---|
| Local nu à usage professionnel, sans option | Non (exonération) | Art. 261 D, 2° du CGI |
| Local nu à usage professionnel, bailleur ayant opté | Oui | Art. 260, 2° du CGI |
| Local pourvu d’un mobilier ou d’un agencement professionnel | Oui, de plein droit | BOI-TVA-CHAMP-50-10 |
| Local nu à usage d’habitation ou agricole | Non, option impossible | BOI-TVA-CHAMP-50-10 |
Comment fonctionne l’option du bailleur ?
- Qui peut en bénéficier : l’option vise les locaux nus à usage professionnel loués à un preneur assujetti à la TVA. Si le locataire n’est pas assujetti, le bail doit faire « mention expresse de l’option par le bailleur ».
- Forme : une lettre simple adressée au service des impôts compétent suffit. L’option prend effet le premier jour du mois au cours duquel elle est formulée.
- Portée : selon la doctrine administrative, elle est exercée par immeuble ou ensemble d’immeubles et couvre tous les locaux nus professionnels qui s’y trouvent.
- Durée : elle vaut tant qu’elle n’est pas dénoncée ; la dénonciation n’est possible qu’à partir du 1er janvier de la neuvième année civile qui suit l’option.
Qu’est-ce que cela change pour le locataire ?
Pour une entreprise assujettie qui récupère la TVA, un loyer soumis à TVA est en principe neutre : elle déduit la TVA payée sur son loyer. Pour une activité qui ne récupère pas la TVA (certaines professions exonérées, une association non assujettie), la TVA s’ajoute au coût, soit 20 % de plus au taux normal. Comparez donc toujours les loyers en précisant HT ou TTC, et demandez au bailleur s’il a opté.

Que paie au total le locataire d’un bureau en bail commercial ?
Le loyer n’est qu’une partie de la dépense. Pour estimer le coût réel d’un bureau en bail commercial classique, additionnez :
- le loyer hors taxes, et son évolution selon l’indice prévu au bail (voir notre article sur l’ILAT et l’indexation du loyer) ;
- la TVA sur le loyer, si le bailleur a opté ou si le local est aménagé ;
- les provisions sur charges et leur régularisation annuelle ;
- la taxe foncière refacturée, si l’inventaire la prévoit ;
- les dépenses que le bail laisse au locataire : abonnements, électricité, Internet, ménage, mobilier ;
- les impôts de l’entreprise elle-même, dont la CFE.
Le dépôt de garantie et un éventuel pas de porte s’ajoutent à l’entrée. Le cadre général du bail de 9 ans est rappelé dans notre article sur le bail commercial 3-6-9.
Et chez Paris Bureaux : un bureau à prix mensuel tout compris
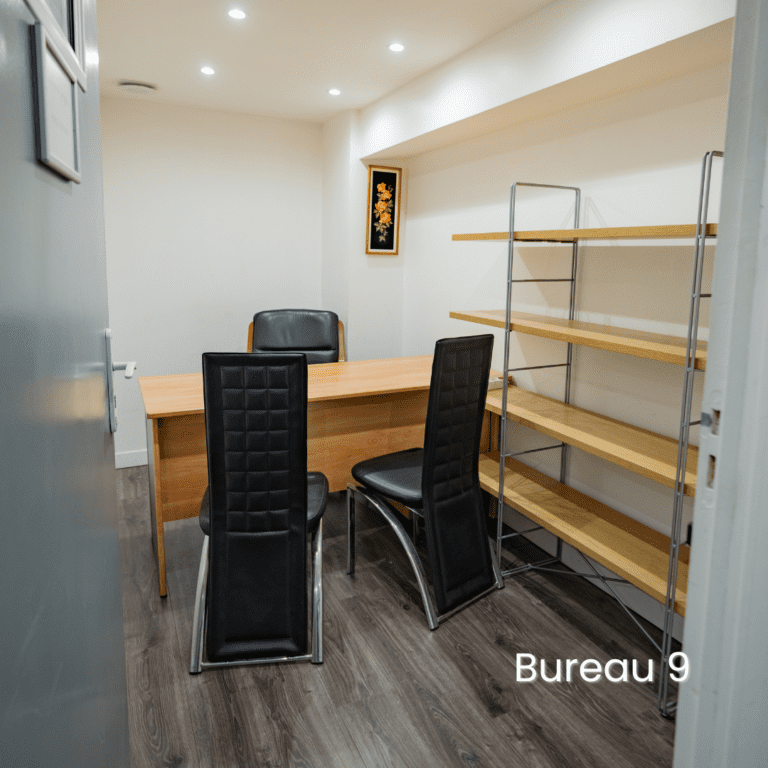
Au lieu d’additionner loyer, provisions et abonnements, Paris Bureaux propose un bureau à temps plein au 25 boulevard de Strasbourg (Paris 10e) pour 525 € HT par mois, soit 630 € TTC, avec un bail de 3 ans assorti d’une clause de résiliation anticipée. Le prix mensuel couvre :
- un bureau privatif équipé, accessible du lundi au samedi de 6 h à 22 h ;
- Internet haut débit (fibre) et électricité ;
- le coin café et les boissons chaudes ;
- le ménage, l’espace commun et la salle d’attente ;
- l’abonnement premium (50 % de remise sur les bureaux flexibles et la salle de réunion).
Les autres conditions figurent dans le contrat type, à consulter lors de votre visite. Tous les prix sont sur Nos tarifs, et le détail de la formule sur la page du bureau à temps plein.
Questions fréquentes
Le loyer d’un bail commercial est-il soumis à la TVA ?
Pas toujours. La location d’un local nu est en principe exonérée ; elle devient taxable si le bailleur opte pour la TVA (article 260, 2° du CGI). La location d’un local pourvu d’un mobilier ou d’un agencement professionnel est taxable de plein droit.
Le bailleur peut-il opter pour la TVA en cours de bail ?
Le BOFiP prévoit que l’option peut être exercée par lettre simple et prend effet le premier jour du mois où elle est formulée. Si le locataire n’est pas assujetti, le bail doit mentionner expressément l’option. Les conséquences sur un bail en cours sont à examiner avec un conseil.
Le bailleur peut-il refacturer ses frais de gestion ?
Non. Les honoraires du bailleur liés à la gestion des loyers du local ou de l’immeuble ne peuvent pas être imputés au locataire (article R145-35, 4° du code de commerce), pour les baux conclus ou renouvelés depuis le 5 novembre 2014.
Quand le bailleur doit-il envoyer la régularisation des charges ?
Au plus tard le 30 septembre de l’année suivant l’exercice concerné, ou dans les trois mois de la reddition des charges de copropriété si l’immeuble est en copropriété (article R145-36).
Une charge absente de l’inventaire peut-elle être réclamée ?
Non, l’inventaire est « limitatif » (article L145-40-2). Le bailleur doit en revanche informer le locataire des charges, impôts ou taxes nouveaux qui apparaissent en cours de bail.
Sources
- Code de commerce, chapitre du bail commercial, article L145-40-2 (Légifrance)
- Décret n° 2014-1317 du 3 novembre 2014 relatif au bail commercial, articles R145-35 à R145-37 (Légifrance)
- BOI-TVA-CHAMP-50-10, Option pour l’imposition des locations de locaux nus à usage professionnel (BOFiP, version du 4 avril 2014)
Cet article est informatif et ne remplace pas le conseil d’un avocat, ni celui d’un expert-comptable pour les questions de TVA.
Vous voulez comparer avec un bureau équipé à prix mensuel fixe à Paris 10e ? Réservez une visite gratuite ou contactez-nous.




 16 Rue Sainte-Apolline, 75002 Paris